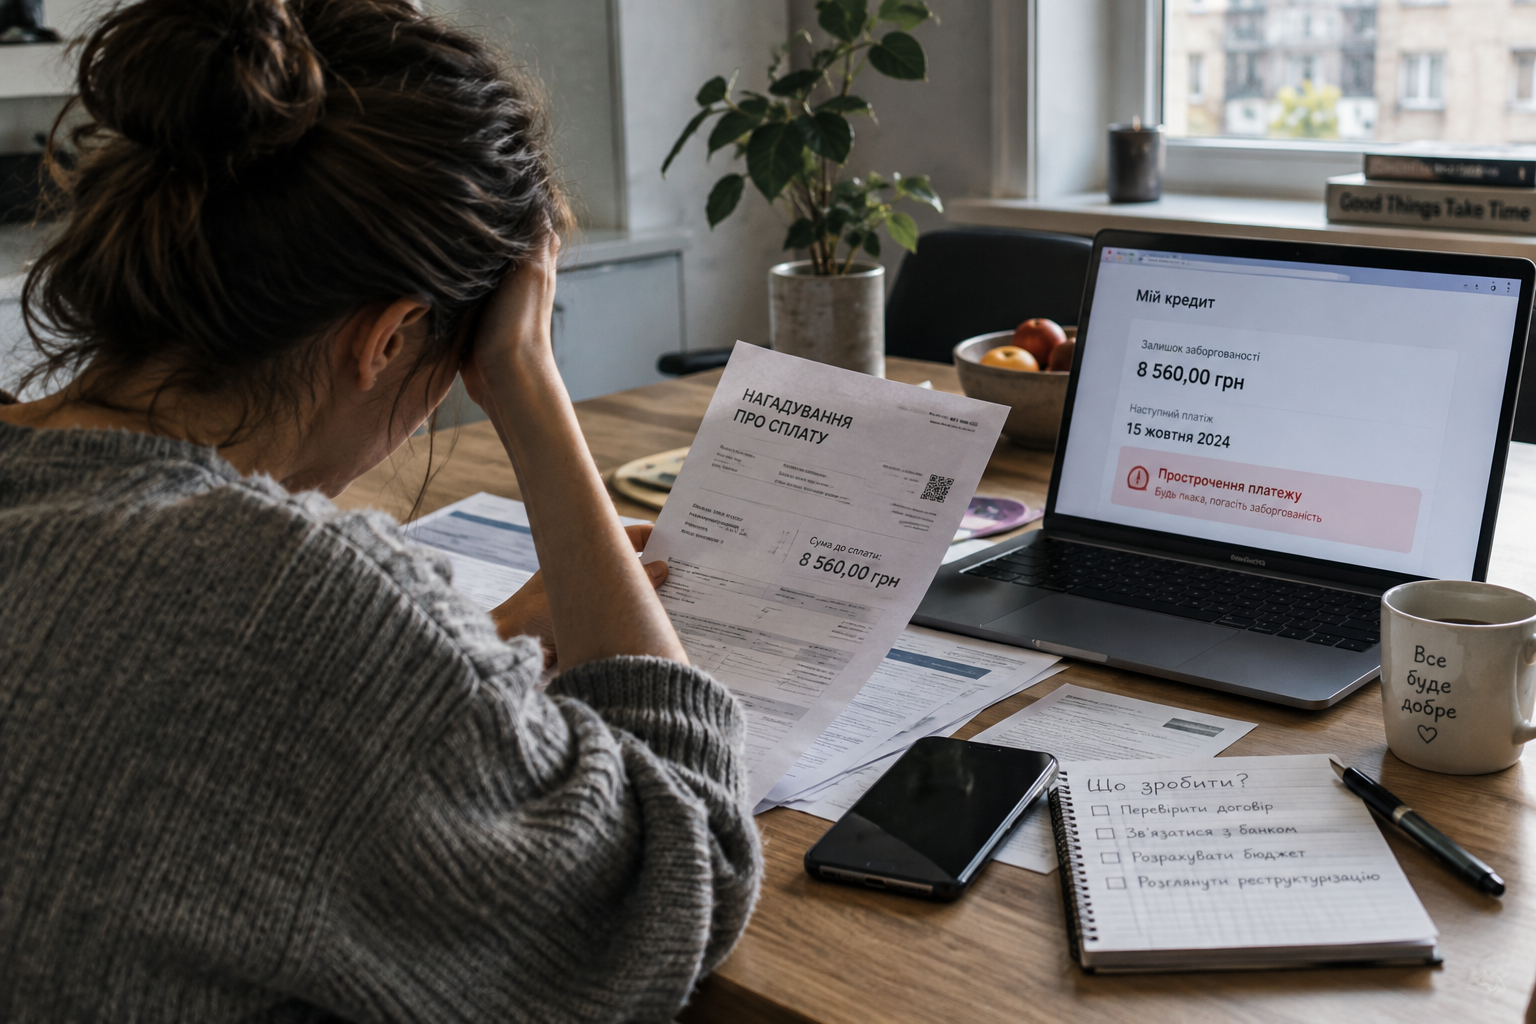
Якщо перестати платити кредит, борг не зникне. Спочатку виникне прострочення, кредитор почне вимагати погашення, інформація про порушення графіка може потрапити до кредитної історії. Якщо проблему довго не вирішувати, до врегулювання боргу можуть залучити колекторську компанію, кредитор може звернутися до суду, а після появи документа, що підлягає примусовому виконанню, справа може перейти до виконавчого провадження.
Але між пропущеним платежем і примусовим стягненням є кілька окремих етапів. Банк або МФО не можуть наступного дня після прострочення просто заблокувати всі картки або «забрати квартиру».
Коротко схема виглядає так:
| Ситуація | Що може відбутися |
|---|---|
| Пропущений платіж | Виникає прострочена заборгованість |
| Прострочення продовжується | Кредитор нагадує про борг, сума заборгованості уточнюється відповідно до договору та закону |
| Тривала несплата | Погіршується кредитна історія, починається активне врегулювання боргу |
| Залучення колекторів | Із позичальником може працювати кредитор або зареєстрована колекторська компанія |
| Суд | Кредитор може вимагати стягнення заборгованості у встановленому законом порядку |
| Виконавче провадження | За наявності відповідної правової підстави можливе примусове стягнення коштів або майна |
Найгірше, що можна зробити, якщо грошей дійсно немає, — просто ігнорувати проблему та брати нові дорогі позики для закриття старих.
Коли кредит стає простроченим
У кредитному договорі або графіку платежів зазначена дата, до якої потрібно внести черговий платіж.
Наприклад, за графіком 15 вересня потрібно заплатити 3 200 грн. Якщо необхідна сума вчасно не надійшла кредитору, виникає прострочення.
При цьому прострочення одного платежу та повна несплата кредиту — не одне й те саме.
Якщо це банківський кредит на 24 місяці, простроченим спочатку може бути лише один щомісячний платіж.
У короткострокової позики МФО ситуація інша. Якщо настав останній день договору, а кредит не погашений, простроченою може стати вже вся сума, яку потрібно було повернути на цю дату.
Тому відповідь на питання «скільки я зараз винен» потрібно шукати не в загальних статтях, а в актуальному розрахунку конкретного кредиту.
Що станеться після першого пропущеного платежу
Зазвичай нічого драматичного в першу ж годину не відбувається.
Кредитор фіксує прострочення та починає нагадувати про необхідність оплати. Це може бути повідомлення у застосунку, SMS, електронний лист або дзвінок.
Саме на цьому етапі проблему найпростіше вирішити.
Якщо людина, наприклад, затримала платіж через зарплату на декілька днів і після цього повністю його погасила, ситуація принципово відрізняється від випадку, коли позичальник припинив платежі на кілька місяців.
Але чекати, поки кредитор «забуде», не варто.
Борг не анулюється через те, що вам певний час не телефонують.
Чи росте борг, якщо не платити кредит
Так, сума до погашення може змінюватися. Але тут важливо не змішувати різні види нарахувань.
Є основна сума кредиту. Є проценти за користування кредитними коштами. Також договори можуть передбачати інші платежі.
Окремо існує відповідальність саме за порушення строків виконання зобов’язання.
Під час воєнного стану діють спеціальні правила. Позичальник у разі прострочення звільняється від відповідальності, передбаченої статтею 625 Цивільного кодексу України, а також від сплати неустойки — штрафу та пені — за таке прострочення. НБУ також звертає увагу на спеціальні правила щодо платежів, пов’язаних саме з простроченням споживчого кредиту.
Але це не означає, що під час воєнного стану можна просто перестати повертати кредит.
Основний борг не списується автоматично.
Так само не можна зробити універсальний висновок, що за будь-яким кредитом після прострочення взагалі припиняються всі проценти. Для цього потрібно дивитися вид кредиту, момент закінчення строку кредитування, умови договору та актуальні норми законодавства.
Тому замість питання «скільки мені вже накрутили» краще попросити кредитора надати деталізацію заборгованості.
Нормальний розрахунок має дозволяти зрозуміти, де основний борг, де проценти, де прострочена сума та звідки взявся кожен інший платіж.
Простий приклад
Припустимо, людина має банківський кредит із залишком 42 000 грн і щомісячним платежем 4 300 грн.
Черговий платіж вона не внесла.
Це не означає, що наступного дня банк автоматично вимагає повернути квартиру або надсилає виконавця.
Спочатку виникає прострочення за договором. Кредитор повідомляє про нього та вимагає виконати зобов’язання.
Якщо наступний місяць людина також нічого не платить, проблема вже не зводиться до випадково пропущеної дати: збільшується прострочена частина заборгованості, інформація про виконання договору може впливати на кредитну історію, а кредитор може переходити до інших способів врегулювання.
Саме тому краще реагувати на проблему тоді, коли пропущений перший платіж, а не після декількох місяців мовчання.
Що буде з кредитною історією
Тривале або систематичне прострочення може серйозно ускладнити отримання кредитів у майбутньому.
Кредитна історія містить інформацію про кредитні правочини та виконання зобов’язань. Бюро кредитних історій займаються збором, зберіганням та використанням такої інформації. Закон також передбачає тривалий строк її зберігання після припинення кредитного правочину.
При цьому не існує правила «один день прострочення = більше ніколи не дадуть кредит».
Банки та фінансові компанії оцінюють клієнтів за власними моделями. Значення може мати розмір прострочення, його тривалість, давність, подальше погашення боргу та інші фактори.
Але розраховувати, що після погашення кредиту вся історія попередніх прострочень миттєво зникне, також не варто.
Що буде, якщо не платити МФО
Загальна логіка така сама, як і з банківським кредитом: отримані кошти потрібно повернути відповідно до договору та законодавства.
Але структура мікрокредиту часто відрізняється.
Банківський кредит може бути розрахований на рік, два або п’ять років. Мікропозика часто має значно коротший строк.
Тому у банку після пропущеного платежу може існувати прострочення одного платежу за великим графіком, а в МФО вже може минути кінцева дата повернення позики.
Звідси й різниця у відчуттях клієнта: заборгованість МФО дуже швидко переходить із категорії «треба внести черговий платіж» до ситуації «строк кредиту вже закінчився».
Водночас МФО не може самостійно встановлювати будь-які санкції лише тому, що позичальник прострочив платіж. Законодавчі обмеження поширюються і на небанківський фінансовий сектор.
Що відбувається, якщо довго не платити
Чим довше існує прострочення, тим менше ситуація нагадує звичайний пропущений платіж.
Кредитор може активніше контактувати з клієнтом, вимагати врегулювати борг, пропонувати певні варіанти погашення або перейти до інших передбачених законом способів стягнення.
У визначених законом випадках до врегулювання простроченої заборгованості може залучатися колекторська компанія.
Національний банк встановлює вимоги до діяльності кредиторів, нових кредиторів і колекторських компаній під час роботи з простроченою заборгованістю. Для колекторських компаній також передбачене регулювання та заходи впливу за порушення встановлених правил.
Тобто «колектори» — це не люди, яким дозволено робити з боржником усе що завгодно.
Що можуть вимагати колектори
Вимагати повернути реальний борг — можуть.
Погрожувати, шантажувати, вводити людину в оману щодо наслідків несплати або використовувати незаконний психологічний тиск — ні.
НБУ встановлює вимоги до взаємодії зі споживачами під час врегулювання простроченої заборгованості. Крім того, на вимогу споживача кредитор, новий кредитор або колекторська компанія повинні в установлених випадках надати змістовну інформацію про розмір простроченої заборгованості та її складові. Положення НБУ передбачає строк до семи робочих днів після відповідної взаємодії для надання такої інформації, якщо не застосовується інший встановлений законом строк.
Це корисно, якщо телефоном називають одну загальну суму, але незрозуміло, як вона була розрахована.
У такій ситуації краще просити письмову деталізацію.
Чи можуть телефонувати родичам
Наявність вашого кредиту не дає кредитору необмеженого права розповідати про борг усім родичам, колегам або знайомим.
Взаємодія під час врегулювання простроченої заборгованості регулюється окремими вимогами НБУ, а для колекторських компаній встановлені правила етичної поведінки.
Тут важливо розділяти, наприклад, поручителя за кредитом та стороннього родича, який не є учасником договору.
Якщо кредитор або колекторська компанія порушує правила взаємодії, сам факт існування боргу не робить такі дії допустимими.
Чи можуть продати кредит іншій компанії
Право вимоги за кредитом у передбачених законодавством випадках може перейти до нового кредитора.
Для позичальника це означає, що гроші може законно вимагати вже інша компанія.
Але тут дуже легко потрапити на шахраїв.
Якщо невідома компанія телефонує та говорить: «Тепер ваш борг наш, сьогодні переведіть 12 000 грн на ці реквізити», поспішати з оплатою не потрібно.
Спочатку варто встановити, хто є новим кредитором, на якій підставі до нього перейшло право вимоги, яка точна сума боргу та на які реквізити потрібно здійснювати офіційні платежі.
Особливо підозріло, якщо гроші просять перерахувати на звичайну картку фізичної особи.
Чи може банк або МФО подати до суду
Так.
Якщо борг добровільно не погашається, кредитор може звертатися за захистом свого права у передбаченому законом порядку.
Але повідомлення оператора «вашу справу передаємо до суду» ще не є судовим рішенням.
Якщо справа реально потрапила до суду, боржнику важливо не ігнорувати документи.
У суді можуть перевірятися договір, факт надання кредиту, платежі позичальника, розрахунок заборгованості та законність заявлених вимог.
Саме на цьому етапі фраза «я колись щось читав в інтернеті про кредити» вже точно не допомагає. Потрібно дивитися документи конкретної справи.
Чи можуть заблокувати картки через кредит
Через сам факт одного простроченого платежу кредитор не отримує технічну кнопку «заблокувати всі картки».
Арешт та примусове стягнення коштів пов’язані вже з механізмом виконавчого провадження.
Чинний Закон України «Про виконавче провадження» визначає виконавче провадження як сукупність дій, спрямованих на примусове виконання рішень, які відповідно до закону підлягають примусовому виконанню.
Тобто логіка не така:
сьогодні прострочив кредит → завтра заблокували рахунок.
Спочатку повинна з’явитися належна правова підстава для примусового виконання.
І лише після цього можуть застосовуватися передбачені законом заходи щодо коштів та майна боржника.
Чи можуть забрати квартиру за несплату кредиту
Квартира не переходить кредитору автоматично через один або декілька прострочених платежів.
Особливо якщо йдеться про звичайний незабезпечений споживчий кредит.
Інша ситуація — іпотека або кредит під заставу, де конкретне майно використовується як забезпечення виконання зобов’язань.
Але навіть там існує процедура звернення стягнення. Це не схема «вчора не заплатив — сьогодні банк став власником житла».
Тому якщо колектор по телефону погрожує негайно «описати квартиру» через прострочений мікрокредит на декілька тисяч гривень, таке повідомлення потрібно оцінювати критично.
Чи посадять за несплату кредиту
Звичайна неможливість повернути цивільний кредит сама по собі не означає автоматичного кримінального покарання.
Кредитна заборгованість — це насамперед питання виконання грошового зобов’язання.
Інша річ, якщо ситуація містить ознаки окремого кримінального правопорушення, наприклад шахрайства. Але це вже інші фактичні обставини, а не просто ситуація «людина втратила роботу і перестала вчасно платити кредит».
Тому погроза «не заплатите до вечора — вас посадять» не є нормальною відповіддю на звичайне прострочення споживчого кредиту.
Чи можна не платити кредит під час воєнного стану
Ні, загального правила «під час воєнного стану кредити можна не платити» не існує.
Спеціальні норми захищають позичальника від певної відповідальності саме за прострочення. Зокрема, у період воєнного стану та у визначений законом період після його припинення діє звільнення від відповідальності за статтею 625 ЦК України та від неустойки — штрафу і пені — за прострочення кредитного грошового зобов’язання.
Але тіло кредиту через це не анулюється.
Тому не варто сприймати слова «штрафи обмежені» як «кредит можна не повертати».
Що робити, якщо немає чим платити кредит
Припустимо, дохід був 35 000 грн, людина нормально обслуговувала кредит, але втратила роботу і зараз має лише 12 000 грн тимчасового доходу.
Якщо обов’язкові кредитні платежі складають 15 000 грн на місяць, проблема вже математична: старий графік неможливо виконувати без нового боргу.
Брати ще одну позику на 15 000 грн лише для внесення платежу цього місяця означає перенести проблему на наступний місяць і додати ще одне зобов’язання.
Спочатку потрібно порахувати повну картину боргів: кому ви винні, залишок за кожним кредитом, прострочену суму, найближчий платіж та реальний місячний дохід.
Після цього варто звернутися до кредитора.
Можна запитати про реструктуризацію, зміну графіка або інший доступний для конкретного продукту спосіб врегулювання.
Якщо вам пропонують платити менше щомісяця, обов’язково перевірте не тільки новий платіж, а й новий строк та загальну суму повернення.
Платіж 2 500 грн замість 5 000 грн виглядає приємніше, але якщо разом із цим кредит продовжили ще на два роки, загальна переплата може суттєво зрости.
Чого не варто робити
Найнебезпечніша модель — постійно перекривати стару позику новою без розрахунку загальної вартості боргів.
Так само не варто ігнорувати офіційні документи, платити невідомим особам за випадковими реквізитами, вірити в «гарантоване видалення кредиту з бази» або сподіватися, що борг просто забудуть.
Якщо ви домовилися з кредитором про новий графік, реструктуризацію або інші умови, домовленість потрібно мати у формі, яку можна підтвердити. Телефонної фрази оператора «не переживайте, платіть через місяць» для цього недостатньо.
Чи зникне кредитний борг через три роки
Це один із найпоширеніших міфів.
Існування боргу, позовна давність, можливість звернення до суду та виконавче провадження — різні юридичні питання.
Тому правило «три роки не платити — і кредит анулюється» використовувати як фінансову стратегію не можна.
Для оцінки позовної давності важливі конкретні дати, умови договору, дії сторін та законодавство, яке діяло у відповідний період.
Це окрема тема, яку не варто зводити до одного речення.
Якщо кредит уже прострочений — з чого почати
Не потрібно спочатку дзвонити десятьом «антиколекторам» або шукати нову МФО.
Почніть із самого боргу.
Отримайте актуальну суму заборгованості та її розшифровку. Перевірте свої попередні платежі. Подивіться договір і дату закінчення кредиту. З’ясуйте, хто зараз є кредитором.
Після цього вже можна зрозуміти, чи достатньо просто погасити пропущений платіж, чи потрібна домовленість про зміну графіка, чи ситуація перейшла на судову або виконавчу стадію.
Якщо кредитів декілька, потрібно робити це одразу для всіх. Інакше легко витратити останні гроші на один борг і наступного дня отримати прострочення за трьома іншими.
Часті питання
Що буде, якщо один місяць не платити кредит?
Виникне прострочена заборгованість відповідно до умов договору. Кредитор може почати нагадувати про платіж, а інформація про виконання кредиту може враховуватися у кредитній історії. Це ще не означає автоматичного суду або примусового стягнення майна.
Що буде, якщо взагалі перестати платити кредит?
Борг залишиться неврегульованим, кредитна історія може погіршуватися, кредитор може перейти до активного стягнення, залучення колекторської компанії або судового захисту своїх вимог. Після виникнення належної підстави для примусового виконання можливе виконавче провадження.
Чи можуть колектори приїхати додому?
Наявність боргу не дає колекторській компанії права порушувати встановлені правила взаємодії або самостійно вилучати майно. Повноваження колекторів не потрібно плутати з повноваженнями державного чи приватного виконавця у виконавчому провадженні.
Чи можуть за борг заблокувати зарплатну картку?
Сам кредитор не блокує всі банківські рахунки лише через прострочення. Обмеження та стягнення коштів можуть виникати вже в межах процедури примусового виконання за наявності передбачених законом підстав.
Чи можна домовитися з банком, якщо немає грошей?
Так, звернутися до кредитора варто ще до накопичення великої прострочки. Але конкретні варіанти — реструктуризація, новий графік чи інший механізм — залежать від кредитора та конкретного договору.
Що гірше не платити — банк чи МФО?
Порушення зобов’язань має наслідки в обох випадках. Порівнювати потрібно не назву кредитора, а суму боргу, строк, умови договору, вартість кредиту та стадію прострочення.
Чи списується кредит під час війни?
Автоматично — ні. Воєнний стан передбачає спеціальні правила щодо відповідальності за прострочення, але не загальне списання основної суми всіх кредитів.
Чи можна взяти новий кредит, якщо є прострочення?
Подати заявку можна, але кредитор сам оцінюватиме ризик. Наявне прострочення та кредитна історія можуть впливати на рішення. Брати новий дорогий кредит лише для погашення старого без розрахунку загального боргового навантаження ризиковано.
Підсумок
Якщо перестати платити кредит, нічого не «обнулиться».
Спочатку з’являється прострочення. Потім кредитор намагається врегулювати заборгованість, а інформація про виконання кредиту може впливати на кредитну історію. За тривалої несплати можливе залучення колекторської компанії, звернення до суду та, за наявності законної підстави, виконавче провадження.
Але й протилежна крайність — думати, що за один прострочений платіж завтра заберуть квартиру, заблокують усі рахунки та «прийдуть колектори описувати телевізор» — теж неправильна.
Якщо немає грошей на кредит, головне — якомога раніше зрозуміти реальний розмір проблеми: отримати розрахунок боргу, перевірити договір, порахувати власні можливості та говорити з кредитором до того, як один пропущений платіж перетвориться на тривалу заборгованість.
Джерела для актуалізації матеріалу: Цивільний кодекс України; Закон України «Про споживче кредитування»; Закон України «Про організацію формування та обігу кредитних історій»; Закон України «Про виконавче провадження»; нормативні акти та роз’яснення Національного банку України щодо врегулювання простроченої заборгованості.